מדד בשם "World" שלא כולל שווקים מתפתחים, קרנות עולמיות שארה"ב עדיין תופסת בהן יותר מ־60% מהחשיפה, ואותה קרן שיכולה להיסחר בכמה מטבעות ובורסות. "לקנות את העולם" נשמע פשוט, אבל יש כמה הבדלים שכדאי להבין לפני שמשווים בין המדדים והקרנות שעוקבות אחריהם.
משקיע שרוצה להרחיב את החשיפה מעבר ל־S&P 500 יפגוש מהר מאוד שלושה שמות: MSCI World, MSCI ACWI ו־FTSE All-World.
כולם מציעים חשיפה רחבה למניות מחוץ לשוק יחיד, אבל הם לא כוללים בדיוק את אותם שווקים. MSCI World, למשל, כולל מדינות מפותחות בלבד, בעוד ACWI ו־FTSE All-World כוללים גם שווקים מתפתחים.
וגם המילה "עולמי" אינה אומרת שכל מניה בעולם נמצאת בפנים. המדדים האלה מתמקדים בעיקר בחברות גדולות ובינוניות, כך שמניות קטנות נשארות ברובן מחוץ לתמונה.
קודם המדד, אחר כך הקרן
כדי לעשות סדר, כדאי להפריד בין שתי החלטות שונות.
המדד קובע את החשיפה: אילו שווקים וניירות ערך ייכללו בו, ואיך יחושב המשקל שלהם.
הקרן היא המוצר שמנסה לעקוב אחרי המדד. כאן כבר נכנסים לתמונה שיטת העקיבה, דמי הניהול, מקום ההתאגדות, מדיניות חלוקת הדיבידנדים והבורסה שבה הקרן נסחרת.
לכן לפני שמשווים קרנות, כדאי להבין קודם מה כל מדד באמת כולל.
כמה "עולם" יש בכל מדד?
מקורות (נתונים ל־30.09.2026): MSCI ACWI | MSCI World | Vanguard / FTSE All-World benchmark. משקל ארה״ב מעוגל לעשירית האחוז.
MSCI מציינת כי ACWI מכסה כ־85% מיקום המניות הגלובלי הניתן להשקעה.
המשמעות ברורה: בחירה במדד עולמי אינה ויתור על ארה"ב, אלא שילובה לצד שווקים נוספים. נכון להיום, ארה"ב נשארת בפער הרכיב הגדול ביותר בכל שלושת המדדים.
ומה באמת משתנה לעומת S&P 500?
מעבר למדד עולמי לא מעלים מהתיק חברות כמו NVIDIA, Apple או Microsoft. הן עדיין נמצאות בין ההחזקות הגדולות ביותר במדדים הגלובליים.
מה שמשתנה הוא המשקל שלהן, ובמקביל מתווספות חברות מיפן, אירופה, קנדה, טייוואן, סין, הודו ושווקים נוספים, בהתאם למדד.
יש גם טיעון נגדי מוכר: חלק גדול מהחברות הגדולות ב־S&P 500 פועלות בעולם ומייצרות הכנסות משמעותיות מחוץ לארה"ב.
זה נכון, אבל חשיפה עסקית בינלאומית אינה זהה להחזקה בחברות משווקים אחרים. חברה אמריקאית שמוכרת באירופה או באסיה עדיין נשארת חברה אמריקאית מבחינת שיוכה למדד.
לכן מדובר בשתי צורות שונות של חשיפה, ולא בשאלה של "נכון" מול "לא נכון".
MSCI ACWI: מפותחות ומתפתחות במדד אחד
ACWI הוא קיצור של All Country World Index.
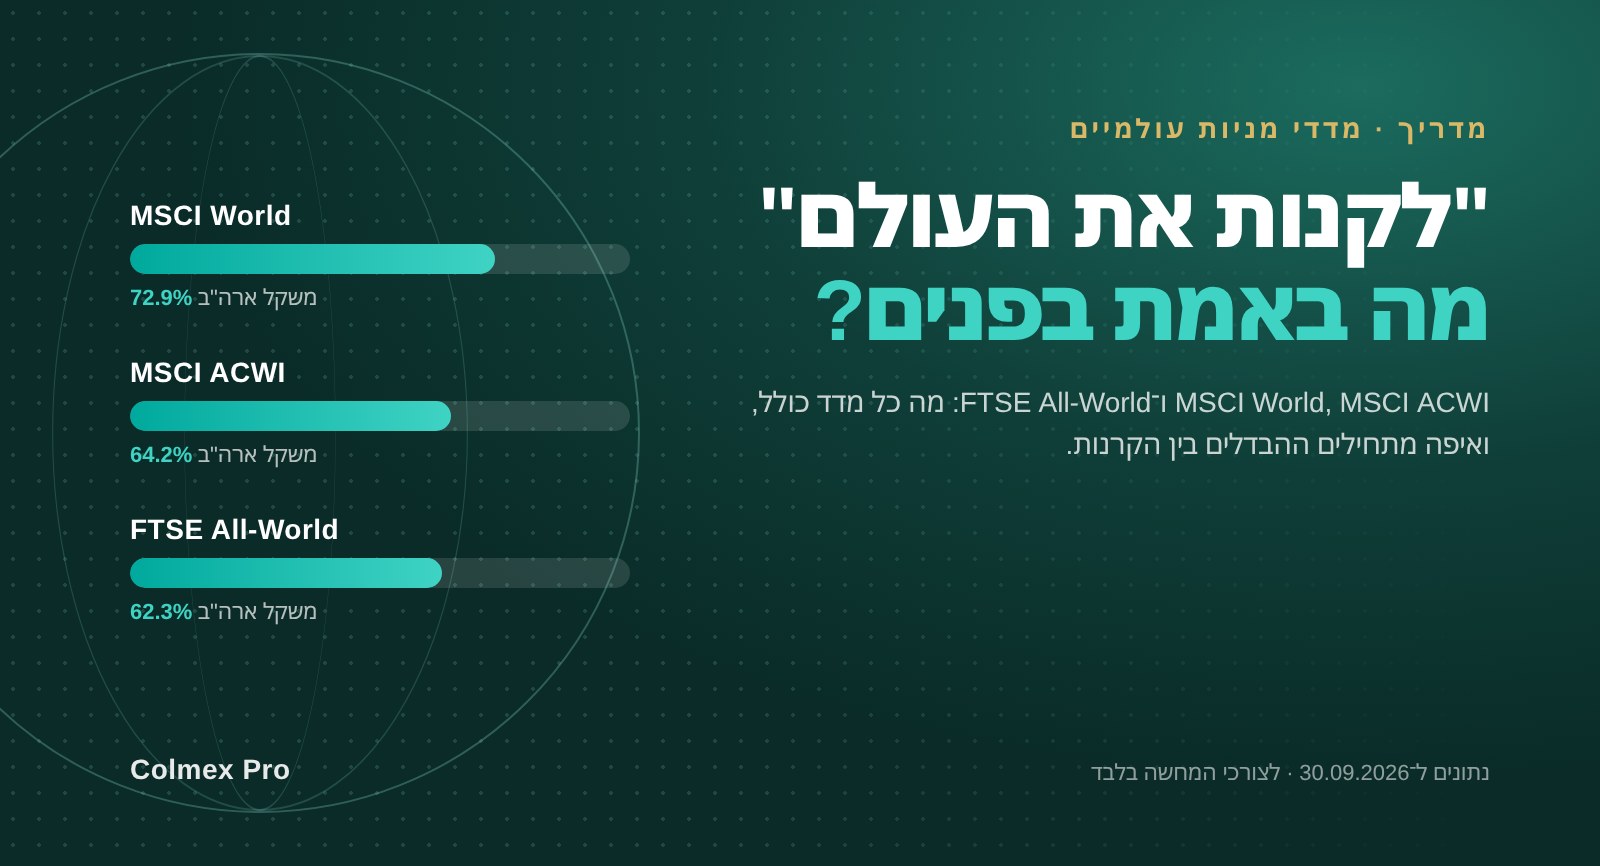
המדד כולל 23 שווקים מפותחים ו־24 שווקים מתפתחים. נכון לסוף ספטמבר 2026, ארה"ב מהווה 64.21% ממנו.
סקטור ה־Information Technology מהווה 33.21% מהמדד. חשוב לזכור שזהו סיווג ענפי רשמי: לא כל חברה שנתפסת בציבור כ"חברת טכנולוגיה" מסווגת שם. Alphabet ו־Meta, למשל, משויכות ל־Communication Services.
המדד כולל 2,414 ניירות ערך, ולא בהכרח 2,414 חברות שונות, משום שחברה אחת יכולה להיות מיוצגת באמצעות יותר מסדרת מניות אחת.
MSCI World: "עולם", אבל רק השווקים המפותחים
למרות השם, MSCI World אינו כולל שווקים מתפתחים.
הוא מורכב מ־23 שווקים מפותחים בלבד, ובסוף ספטמבר 2026 כלל 1,249 ניירות ערך. ארה"ב היוותה 72.94% ממנו.
כלומר, בהשוואה ל־ACWI ול־FTSE All-World, MSCI World מעניק כיום משקל גבוה יותר לשוק האמריקאי ואינו כולל מדינות כמו סין, הודו וטייוואן.
FTSE All-World: מפותחות ומתפתחות, לפי כללי FTSE
גם FTSE All-World כולל שווקים מפותחים ומתפתחים. נכון לסוף ספטמבר 2026, ארה"ב היוותה 62.29% ממנו.
אבל MSCI ו־FTSE אינם מסווגים בהכרח כל מדינה באותה צורה. דרום קוריאה, למשל, מוגדרת שוק מתפתח אצל MSCI ושוק מפותח אצל FTSE.
במקרה הזה היא נמצאת גם ב־MSCI ACWI וגם ב־FTSE All-World, אך תחת סיווג שונה.
זו תזכורת לכך שהמונחים "מפותח" ו"מתפתח" תלויים גם במתודולוגיה של ספק המדד.
אלפי ניירות ערך לא מבטיחים פיזור שווה
המדדים העולמיים משוקללים בעיקר לפי שווי השוק של המניות הזמינות למשקיעים, בכפוף לכללי המדד.
לכן חברה גדולה מקבלת בדרך כלל משקל גבוה יותר מחברה קטנה.
נכון לספטמבר 2026, עשר ההחזקות הגדולות מהוות כ־25.4% מ־MSCI ACWI וכ־27.9% מ־MSCI World.
גם ברמת הסקטורים קיימת ריכוזיות: Information Technology מהווה יותר מ־30% משני מדדי MSCI.
כלומר, פיזור גיאוגרפי אינו מבטל בהכרח ריכוז בחברות הגדולות ביותר או בסקטורים מסוימים.
האם חייבים שווקים מתפתחים?
לא. זו אחת ההחלטות המרכזיות שמבדילות בין MSCI World לבין ACWI ו־FTSE All-World.
MSCI World משאיר את השווקים המתפתחים מחוץ למדד. שני המדדים האחרים כוללים אותם בהתאם למשקלם בשוק.
גם שם המשקל אינו בהכרח גדול. ב־FTSE All-World, לדוגמה, בספטמבר 2026 טייוואן היוותה כ־3.54%, סין כ־2.68% והודו כ־1.50%.
לכן השאלה אינה אם שווקים מתפתחים "חייבים" להיות בתיק, אלא האם רוצים שהם יהיו חלק מובנה מהחשיפה הגלובלית או לא.
מהמדד לקרן: שלוש דוגמאות
אחרי שמבינים איזו חשיפה המדד נותן, אפשר לעבור לקרן שעוקבת אחריו.
שלוש דוגמאות לקרנות UCITS איריות:
- ISIN
- IE00B6R52259
- שימוש בהכנסה
- צוברת
- עקיבה
- פיזית, דגימה אופטימלית
- עלות מוצהרת
- TER 0.20%
- ISIN
- IE00B60SX394
- שימוש בהכנסה
- צוברת
- עקיבה
- סינתטית
- עלות מוצהרת
- Ongoing charge 0.05%
- ISIN
- IE00BK5BQT80
- שימוש בהכנסה
- צוברת
- עקיבה
- פיזית, דגימה
- עלות מוצהרת
- OCF/TER 0.14%
UCITS היא מסגרת רגולטורית אירופית לקרנות השקעה. כאשר קרן מתוארת כ"אירית", הכוונה למקום ההתאגדות שלה, לא למדינות שבהן היא משקיעה ולא בהכרח לבורסה שבה קונים אותה.
הקרנות שבדוגמאות עוקבות אחר מדדים שונים, ולכן זו אינה השוואת עלויות לאותה חשיפה.
בקרן של Invesco, למשל, החברה מדווחת גם על עלות Swap של 0.03% לשנה, המגולמת לפי מסמכי הקרן בתשואה שמספק הסכם ההחלף ואינה נגבית בנפרד.
עקיבה פיזית וסינתטית: איך הקרן עוקבת אחרי המדד?
בקרן פיזית, הקרן מחזיקה בפועל ניירות ערך מהמדד.
היא לא חייבת להחזיק כל רכיב. בקרן שעושה דגימה, מנהל הקרן מחזיק חלק מהניירות באופן שנועד לשקף את ביצועי המדד.
Vanguard FTSE All-World UCITS ETF, למשל, החזיקה בסוף ספטמבר 2026 ב־3,821 מניות, בעוד המדד עצמו כלל 4,203 רכיבים.
בקרן סינתטית, הקרן משתמשת גם בהסכם Swap עם צד נגדי כדי לקבל את תשואת המדד.
המבנה עשוי לאפשר עקיבה יעילה, אך יוצר תלות בצד הנגדי להסכם. גם בקרנות פיזיות יכולים להיווצר סיכוני צד נגדי, למשל במסגרת השאלת ניירות ערך, אך מנגנון החשיפה שונה.
דגימה: לא כל רכיב נמצא בקרן
מנהל הקרן מחזיק חלק מהניירות באופן שנועד לשקף את ביצועי המדד.
Vanguard FTSE All-World UCITS ETF, סוף ספטמבר 2026
גם כאן יש צד נגדי
בקרנות פיזיות יכולים להיווצר סיכוני צד נגדי, למשל במסגרת השאלת ניירות ערך. המנגנון שונה מזה של קרן סינתטית.
מה זה עשוי לאפשר
המבנה עשוי לאפשר עקיבה יעילה. הטיפול בחלק ממרכיבי המס על דיבידנדים יכול להיות שונה, בהתאם למדד, למבנה העסקה ולדין החל.
מה זה יוצר
תלות בצד הנגדי להסכם ה־Swap. זה סיכון שחשוב להכיר לפני שבוחרים מבנה.
דמי ניהול הם רק חלק מהתמונה
יחס ההוצאות הכולל (Total Expense Ratio, TER) ונתון ההוצאות השוטפות (Ongoing Charges Figure, OCF) משמשים להצגת העלויות השוטפות של קרן. עם זאת, הם אינם מעידים כשלעצמם עד כמה הקרן מצליחה לעקוב אחר מדד הייחוס שלה.
אחד המדדים הרלוונטיים הוא Tracking Difference: הפער בין תשואת הקרן לתשואת מדד הייחוס על פני אותה תקופה ובאותו בסיס חישוב.
הפער יכול להיות מושפע מדמי הניהול, עלויות פנימיות, מיסוי דיבידנדים ושיטת העקיבה.
מבחינת המשקיע יש גם עלויות נוספות שאינן חלק מה־TER: עמלות קנייה ומכירה, מרווחי Bid-Ask והמרת מטבע.
לכן קרן עם שיעור הוצאות נמוך יותר היא זולה יותר לפי אותו נתון, אך לא בהכרח עדיפה בכל פרמטר אחר.
ומה לגבי מיסוי דיבידנדים?
כאן חשוב להפריד בין המס שנוצר בתוך הקרן לבין המס שחל על המשקיע עצמו.
בקרן אירית הזכאית להטבות אמנת המס בין אירלנד לארה"ב, דיבידנדים רגילים ממניות אמריקאיות כפופים בדרך כלל לניכוי של 15% ברמת הקרן, בכפוף לזכאות להטבות האמנה ולחריגים.
בקרנות סינתטיות מסוימות הטיפול ברכיב הזה יכול להיות שונה. Invesco, לדוגמה, מציינת כי במבנה של הקרן הסינתטית שלה ל־MSCI World הוחל שיעור של 0% על רכיב מסוים של הדיבידנדים האמריקאיים, לעומת 15% בקרנות פיזיות איריות הזכאיות להטבות האמנה.
עם זאת, אין להסיק מכך שכל קרן סינתטית נהנית מאותו טיפול. הדבר תלוי במדד, במבנה העסקה ובדין החל.
וזה גם לא קובע את חבות המס האישית של המשקיע.
צוברת, מטבע מסחר ו־ISIN: שלושה מושגים שכדאי להפריד
בקרן צוברת, ההכנסה שהקרן מקבלת אינה מחולקת באופן שוטף לבעלי היחידות אלא נשארת בקרן ומושקעת מחדש בהתאם למבנה שלה.
"צוברת" אינה מילה נרדפת ל"פטורה ממס".
גם מטבע המסחר אינו בהכרח מטבע החשיפה.
לדוגמה, Vanguard FTSE All-World UCITS ETF הצוברת, בעלת ISIN IE00BK5BQT80, נסחרת בכמה בורסות ובכמה מטבעות. הסימול VWCE משמש במספר בורסות למסחר באירו, VWRP בלונדון למסחר בליש"ט, ואותה מחלקת יחידות נסחרת גם בדולר.
רכישה באירו אינה כשלעצמה גידור של החשיפה לדולר או למטבעות אחרים.
ה־ISIN, לעומת זאת, משמש כמזהה של נייר הערך, בעוד ticker יכול להשתנות בין בורסות.
האם פיזור גלובלי פוגע בתשואה לעומת S&P 500?
אין לכך תשובה קבועה.
כאשר השוק האמריקאי מוביל, מדד אמריקאי עשוי להציג תשואה גבוהה יותר ממדד שמחזיק גם שווקים שעלו פחות. בתקופות אחרות התוצאה עשויה להיות שונה.
פיזור אינו מבטיח תשואה גבוהה יותר וגם אינו מבטיח ירידות מתונות יותר.
הוא פשוט משנה את מבנה החשיפה.
במדדים משוקללי שווי שוק, משקל המדינות והחברות משתנה עם שווי השוק של ניירות הערך הנכללים במדד ועם עדכוני ההרכב לפי כללי ספק המדד.
יצאה קרן חדשה וזולה יותר. צריך להחליף?
לא בהכרח.
פער קטן בדמי הניהול הוא רק אחד הגורמים שצריך להביא בחשבון. מעבר מקרן קיימת לקרן אחרת עשוי להיות כרוך בעמלות מסחר, מרווחי קנייה ומכירה, המרת מטבע ולעיתים גם בהשלכות מס.
לפני שמשווים מחיר צריך גם לוודא שמשווים אותה חשיפה.
קרן שעוקבת אחרי MSCI World וקרן שעוקבת אחרי ACWI אינן פשוט שתי גרסאות במחירים שונים של אותו מוצר: אחת כוללת שווקים מתפתחים והשנייה לא.
אז מה באמת נותן מדד עולמי?
מדד מניות עולמי מאפשר לקבל באמצעות מדד אחד חשיפה למספר גדול של חברות ושווקים.
אבל המילה "עולמי" אינה מספרת את כל הסיפור.
המדדים שסקרנו אינם כוללים את כל המניות בעולם, אינם נותנים משקל שווה לכל מדינה, וגם אינם מבטלים את הריכוז הקיים כיום בארה"ב, בחברות הגדולות ובסקטורים מסוימים.
לכן ההשוואה מתחילה בשתי שאלות שונות:
מה המדד כולל?
מפותחות בלבד או גם מתפתחות, אילו ניירות נכנסים אליו ובאיזה משקל.
איך הקרן עוקבת אחריו?
פיזית או סינתטית, צוברת או מחלקת, באילו עלויות ובאילו מקומות מסחר.
שם בדרך כלל נמצאים ההבדלים החשובים יותר מהשם שמופיע בכותרת הקרן.
המידע בכתבה מובא למטרות מידע והעשרה בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, המלצה להשקעה או הזמנה לבצע פעולה בנייר ערך או במכשיר פיננסי כלשהו. הדוגמאות למדדים ולקרנות מובאות לצורכי המחשה בלבד ואינן מהוות המלצה, העדפה או קביעה בדבר התאמת מוצר מסוים למשקיע. נתוני הרכב המדדים, דמי הניהול, מאפייני הקרנות והיבטי המיסוי עשויים להשתנות מעת לעת. השלכות המס תלויות, בין היתר, במבנה המוצר ובנסיבותיו האישיות של המשקיע, ויש לבחון אותן באופן פרטני. פיזור אינו מבטיח תשואה ואינו מונע הפסדים. ביצועי עבר אינם מעידים על ביצועים עתידיים. מסחר והשקעה בניירות ערך כרוכים בסיכון, לרבות אפשרות להפסד כספי.